

La decisión de Estados Unidos no cancela el tratado, pero sí cambia el tablero: menos certidumbre, más presión regulatoria y un autotransporte obligado a operar con lupa financiera.
La decisión de Estados Unidos de no renovar el T-MEC en su forma actual y llevarlo a un esquema de revisiones anuales abre una nueva etapa para el comercio de Norteamérica. No estamos ante la muerte del tratado, pero sí ante algo que para las empresas puede ser igual de incómodo: incertidumbre permanente.
El mensaje de Washington es claro. Estados Unidos quiere revisar con mayor frecuencia las reglas del juego, presionar por cambios en reglas de origen, reducir déficits comerciales y replantear sectores estratégicos bajo una lógica de seguridad nacional, manufactura local y menor dependencia externa. El T-MEC sigue vigente, pero ya no camina sobre una autopista de largo plazo; ahora avanza por una carretera con retenes cada año.
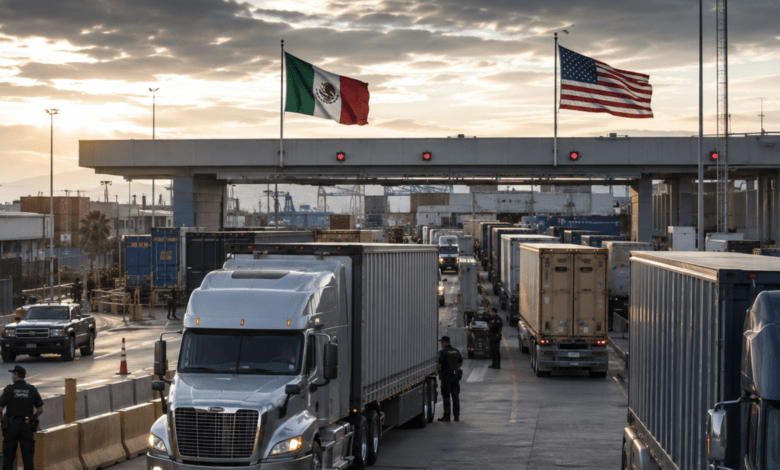
Para el autotransporte de carga mexicano, el impacto no será inmediato en forma de cierre fronterizo o cancelación de operaciones. La carga seguirá cruzando. Los tractocamiones seguirán haciendo fila en Laredo, Otay, Nogales, Juárez, Reynosa y Colombia. Pero el negocio sí entra en una zona de mayor volatilidad. Y en logística, la volatilidad cuesta: cuesta en tarifas, en inversión, en renovación de flota, en seguros, en financiamiento y en confianza de los clientes.
El T-MEC no se acaba, pero la certidumbre se encarece
El Artículo 34.7 del T-MEC establece que el acuerdo tendría una vigencia inicial de 16 años desde su entrada en vigor, el 1 de julio de 2020, salvo que los tres países confirmaran su deseo de extenderlo por otro periodo de 16 años. Al no existir esa confirmación unánime, se activa un ciclo de revisiones anuales durante un periodo de hasta 10 años. En cualquier momento, los tres países todavía pueden acordar una extensión; si no lo hacen, el tratado expiraría el 1 de julio de 2036.
Ese detalle legal parece técnico, pero tiene una traducción empresarial muy simple: el horizonte de planeación se acorta. Una armadora, un proveedor Tier 1, un operador logístico o una flota que antes podía pensar en inversiones a 10 o 15 años bajo un marco relativamente estable, ahora tendrá que revisar cada año si las reglas siguen igual.
Para el autotransporte, eso pega en el corazón del modelo operativo. Una flota no se compra con mentalidad de temporada. Un tractocamión nuevo se financia a varios años. Un contrato dedicado se diseña con volúmenes proyectados. Una terminal fronteriza se amortiza lentamente. Un patio, un taller, un cruce certificado, un sistema de rastreo o una operación espejo en Estados Unidos requieren estabilidad. Cuando el tratado se vuelve “revisable cada año”, el Excel empieza a sudar frío.
La carga México–Estados Unidos depende del camión
El autotransporte no es un actor secundario del T-MEC; es una de sus arterias principales. En 2025, el comercio de carga entre Estados Unidos y México alcanzó 872,800 millones de dólares, con un crecimiento de 3.9% frente a 2024. De ese flujo, el camión movió 73.6% del comercio bilateral por valor, de acuerdo con el Bureau of Transportation Statistics de Estados Unidos.
Eso significa que cualquier cambio en reglas de origen, aranceles, inspecciones, certificaciones, seguridad fronteriza o política industrial termina aterrizando en el camión. El T-MEC se negocia en oficinas con aire acondicionado, pero se ejecuta en patios, casetas, aduanas, puentes internacionales y cabinas de operadores.
La integración industrial de Norteamérica se sostiene sobre cadenas de suministro que cruzan la frontera varias veces. Autopartes, electrónicos, acero, maquinaria, productos agroalimentarios, equipo médico, plásticos y bienes de consumo dependen de una logística terrestre sincronizada. Cuando hay incertidumbre comercial, los embarcadores ajustan inventarios, retrasan órdenes, modifican rutas o presionan tarifas. Y como siempre pasa en logística, el golpe baja por la cadena hasta llegar al transportista.
El primer impacto: contratos más cortos y tarifas más nerviosas
Uno de los efectos más probables será la reducción de compromisos de largo plazo. Los clientes industriales podrían evitar contratos multianuales rígidos mientras esperan claridad sobre reglas de origen, aranceles o requisitos de contenido regional. Esto puede traducirse en más contratos de corto plazo, mayor uso de spot market y presión para renegociar tarifas con mayor frecuencia.
Para los transportistas, eso implica menor visibilidad de ingresos. Las flotas que operan con clientes automotrices, electrónicos, línea blanca, acero o manufactura de exportación podrían enfrentar ciclos de demanda más irregulares. No necesariamente menos carga, pero sí carga más impredecible. Y para un transportista, la imprevisibilidad es como manejar de noche sin luces: se puede, pero no es negocio saludable.
El riesgo mayor está en la estructura de costos. Diésel, peajes, mantenimiento, seguros, llantas, operadores y financiamiento no bajan solo porque el cliente esté nervioso. Si los embarcadores buscan flexibilidad y los costos del transportista siguen rígidos, el margen se comprime. Ahí es donde muchas empresas descubren, tarde y caro, que volumen no siempre significa rentabilidad.
Segundo impacto: reglas de origen más estrictas pueden alterar flujos de carga
Uno de los puntos que Estados Unidos ha puesto sobre la mesa es endurecer reglas de origen, particularmente en sectores industriales y automotrices. Reportes recientes señalan que Washington busca mayor contenido estadounidense o norteamericano en manufactura, además de mayor control sobre insumos provenientes de China u otros países asiáticos.
Para el autotransporte, esto puede generar dos efectos opuestos. Por un lado, si más proveedores se localizan en Norteamérica, México podría captar nuevas inversiones de proveeduría regional, lo que elevaría la demanda de transporte nacional, cross-border y dedicado. Por otro lado, si los cambios son bruscos o inviables para ciertas industrias, algunas cadenas podrían desacelerarse, detener inversiones o mover operaciones hacia Estados Unidos.
El impacto no sería parejo. Las rutas más expuestas serían las conectadas con clústeres automotrices y manufactureros: Bajío, Nuevo León, Coahuila, Chihuahua, Tamaulipas, Sonora, Estado de México, Puebla, San Luis Potosí, Jalisco y Guanajuato. También habría presión en corredores fronterizos como Laredo–Monterrey–Bajío, Juárez–Chihuahua, Tijuana–California, Reynosa–Texas y Nogales–Arizona.
Tercer impacto: más inspecciones, más cumplimiento y más costo administrativo
La revisión anual del T-MEC puede venir acompañada de mayor fiscalización en origen, contenido regional, documentación, trazabilidad y cumplimiento laboral. Esto no solo le pega a exportadores e importadores; también alcanza a transportistas, agentes aduanales, operadores logísticos y empresas de almacenamiento.
El camión tendrá que moverse con mayor disciplina documental. Carta porte, pedimentos, manifiestos, facturas, certificaciones, CTPAT, OEA, trazabilidad de mercancía, evidencias de entrega y cumplimiento de seguridad serán más importantes. La frontera podría volverse más lenta si aumentan revisiones o criterios de riesgo.
Aquí el transportista formal tiene una ventaja competitiva. Las empresas con tecnología, rastreo, visibilidad, cumplimiento fiscal, operadores capacitados, unidades en regla y procesos auditables podrán venderse como socios confiables. Las empresas improvisadas quedarán más expuestas. Dicho sin anestesia: en este nuevo entorno, el “ahí se va” logístico va directo al corralón comercial.
Cuarto impacto: el nearshoring pierde velocidad, pero no desaparece
La decisión de Estados Unidos puede enfriar parte del entusiasmo por el nearshoring. No porque México deje de ser atractivo, sino porque los inversionistas odian la incertidumbre regulatoria. Algunas empresas podrían pausar ampliaciones, renegociar contratos o esperar a ver qué cambios exige Washington en las revisiones anuales. Analistas han advertido que este periodo de negociación indefinida puede frenar inversión y planificación de largo plazo en Norteamérica.
Sin embargo, México conserva ventajas estructurales difíciles de reemplazar: cercanía con Estados Unidos, red industrial madura, costos competitivos, experiencia exportadora, tratados comerciales, mano de obra especializada y una frontera terrestre imposible de replicar. China no puede mudarse a Laredo, por más que quiera.
El escenario más probable no es una fuga masiva de inversiones, sino una selección más dura. Llegarán proyectos, pero exigirán mayor certidumbre, mejores proveedores, más cumplimiento y logística más profesional. Para el autotransporte, eso significa que el crecimiento seguirá, pero ya no será automático. Habrá que ganárselo con eficiencia, seguridad y capacidad de respuesta.
Quinto impacto: presión sobre la industria de vehículos pesados
La política comercial estadounidense también puede afectar la disponibilidad y costo de unidades. En 2025, Estados Unidos anunció aranceles de 25% a camiones medianos y pesados importados, una medida que se apartó del marco de exenciones que normalmente protegía a ciertos vehículos producidos bajo reglas del T-MEC.
Si la revisión anual del tratado deriva en reglas más duras para vehículos, componentes o contenido regional, podría encarecer la cadena de producción de camiones, remolques, autopartes y equipo especializado. Eso terminaría impactando a las flotas mexicanas por tres vías: precio de unidades, disponibilidad de refacciones y costo de renovación.
El transportista ya enfrenta un entorno complejo: tasas de interés, tipo de cambio, inseguridad, diésel caro, peajes altos y escasez de operadores. Si se suma incertidumbre sobre el precio de equipo, la renovación de flota puede retrasarse. Y cuando la flota envejece, sube el costo de mantenimiento, baja la eficiencia de combustible y aumenta el riesgo operativo. Bonito no se ve.
Sexto impacto: más regionalización y menos dependencia de un solo cliente
Las empresas de autotransporte tendrán que repensar su cartera. Depender demasiado de un solo sector exportador será más riesgoso. Una flota concentrada en automotriz, por ejemplo, podría sufrir si nuevas reglas de origen frenan producción temporalmente. Una empresa enfocada en agroexportación puede enfrentar cambios sanitarios, arancelarios o de inspección. Una operación dedicada a insumos industriales puede resentir ajustes de inventario.
La estrategia ganadora será diversificar sin perder foco. No se trata de cargar “lo que caiga”, sino de construir una mezcla inteligente: exportación, mercado doméstico, última milla industrial, intermodal, refrigerado, carga especializada, cruces fronterizos y servicios de valor agregado.
El transportista que solo venda kilómetros estará en desventaja. El que venda solución logística, visibilidad, cumplimiento, seguridad, documentación y capacidad de reacción tendrá mejores cartas en la mesa.
Qué puede pasar en los próximos 12 meses
El escenario base es que el T-MEC siga vigente, pero bajo presión política. Estados Unidos usará las revisiones anuales como mecanismo de negociación. México intentará preservar el acceso preferencial y evitar cambios que dañen sectores clave como automotriz, agroindustria, manufactura y logística. Canadá hará lo propio, aunque sus tensiones con Washington agregan ruido al proceso.
Para el autotransporte, los próximos meses podrían traer tres escenarios:
Escenario 1: ajuste controlado
El tratado sigue vigente, se negocian cambios puntuales y las cadenas de suministro se adaptan. Es el escenario menos dramático y más probable si los gobiernos privilegian competitividad regional. El impacto para transportistas sería manejable: más cumplimiento, ajustes en contratos y cierta volatilidad tarifaria.
Escenario 2: revisión agresiva
Estados Unidos exige reglas más duras en contenido regional, manufactura, seguridad y origen. Algunas industrias pausan inversión y se reconfiguran proveedores. Para el autotransporte, habría altibajos de volumen, presión en tarifas, cambios de rutas y mayor carga administrativa.
Escenario 3: desgaste prolongado
Cada revisión anual se convierte en una pelea política. No se cancela el tratado, pero tampoco se logra certidumbre. Este es el escenario más dañino para inversión. El autotransporte seguiría moviendo mercancías, pero con menor visibilidad para comprar unidades, abrir patios, contratar operadores o firmar contratos de largo plazo.
Recomendaciones para empresas transportistas
Las flotas mexicanas no pueden controlar la política comercial de Washington, pero sí pueden blindar su operación. La primera acción es revisar la exposición por cliente y sector. Si más de 40% de los ingresos depende de una sola industria exportadora, hay foco rojo. No es pánico, es gestión de riesgo.
La segunda es reforzar cumplimiento documental. En un entorno de revisiones anuales, las empresas con papeles limpios, trazabilidad y procesos auditables serán más atractivas para embarcadores internacionales.
La tercera es renegociar contratos con cláusulas de ajuste. Diésel, tipo de cambio, peajes, tiempos muertos, demoras fronterizas y cambios regulatorios deben estar contemplados. El transportista no puede seguir financiando la incertidumbre del cliente como si fuera banco con llantas.
La cuarta es invertir en visibilidad logística. Rastreo, telemetría, geocercas, evidencias digitales, control de temperatura, monitoreo de seguridad y plataformas de cumplimiento dejarán de ser “extras” para convertirse en requisitos comerciales.
La quinta es fortalecer la seguridad. Si las cadenas de suministro se vuelven más sensibles, los clientes van a exigir menos robos, menos desviaciones y más control. La seguridad ya no será solo protección patrimonial; será argumento de venta.
Conclusión: el camión seguirá siendo indispensable, pero el negocio será más exigente
La decisión de Estados Unidos no significa que el comercio de Norteamérica se detenga. México y Estados Unidos están demasiado integrados para apagar el switch sin provocar daños en ambos lados de la frontera. Pero sí significa que el autotransporte entra en una etapa donde la certidumbre valdrá más que nunca.
El T-MEC seguirá moviendo carga, pero ahora bajo revisión permanente. Para algunas empresas transportistas, esto será una amenaza. Para otras, una oportunidad. Las flotas profesionales, documentadas, tecnológicas, financieramente ordenadas y con visión estratégica pueden ganar mercado frente a competidores informales o mal administrados.
El mensaje para el sector es directo: el tratado no se cayó, pero el piso se volvió resbaloso. Y en el autotransporte, quien no ajusta la dirección a tiempo termina pagando grúa. Bastante cara, por cierto.