
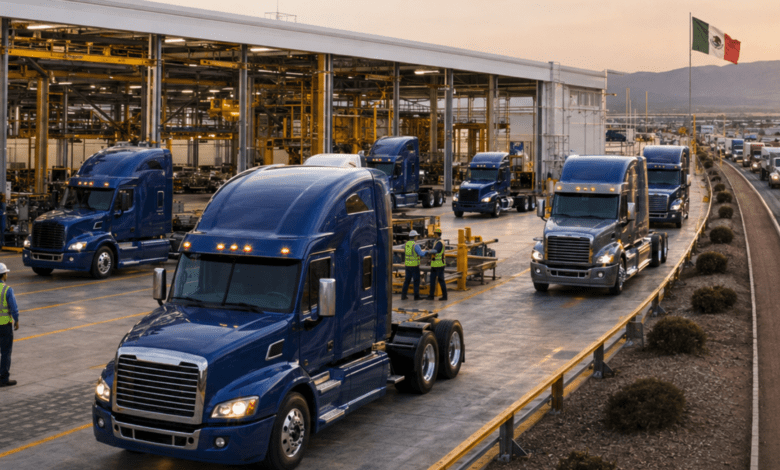
La industria mexicana de vehículos pesados tuvo en julio uno de esos meses que lucen magníficos en la fotografía, pero exigen cautela cuando se mira la película completa. Las ventas al mayoreo crecieron 19.1%, la producción avanzó 51.8% y las exportaciones saltaron 66.7% frente al mismo mes de 2025. El rebote es real; la recuperación integral, todavía no.
La principal señal de alerta está en el mercado interno. Mientras el canal mayorista colocó 2,590 unidades en julio, el menudeo cerró con 3,043 vehículos, 9.9% menos que un año antes. En el acumulado enero-julio, la brecha es todavía más severa: el mayoreo avanzó 5.1%, pero el menudeo se contrajo 20.1%.
Las armadoras vendieron más a sus redes de distribución, pero los compradores finales adquirieron menos. En términos empresariales: el inventario avanza más rápido que la demanda.
Carga sostiene el volumen, pero los tractocamiones siguen rezagados
El segmento de carga concentró 2,141 ventas al mayoreo en julio, un incremento anual de 18.1%. Dentro de esta categoría, los tractocamiones sumaron 890 unidades, 12.9% más, mientras que el resto de los vehículos de carga alcanzó 1,251 unidades, con un avance de 22%.
Sin embargo, entre enero y julio se vendieron 6,807 tractocamiones al mayoreo, 15.1% menos que en el mismo periodo de 2025. El resto de los vehículos de carga compensó parcialmente esa caída al crecer 28.4%, hasta 7,924 unidades.

El pasaje también tuvo un julio positivo: 449 unidades y un crecimiento de 24%. Los autobuses foráneos aumentaron 30% durante el mes, aunque su acumulado se mantuvo 26.3% por debajo del año anterior. La renovación de flotas continúa siendo el gran cuello de botella.
Ventas: el mayoreo avanza, el menudeo retrocede
Comparación de unidades comercializadas en julio y en el acumulado enero-julio.
Producción: rebote mensual, deuda acumulada
Julio superó con holgura a 2025, pero los primeros siete meses del año aún muestran una contracción de 6.1%.
Importación de usados: baja desde el pico de 2024
Acumulado enero-junio de cada año. En 2026 ingresaron 8,575 vehículos pesados usados, 30.4% menos que en igual periodo de 2025.
Las plantas aceleraron, pero aún no recuperan el terreno perdido
Durante julio se fabricaron 14,675 vehículos pesados, contra 9,668 del mismo mes de 2025. De ese total, 14,319 correspondieron a vehículos de carga y 356 a unidades de pasaje. La producción de tractocamiones creció 48.9%, mientras que el resto de carga subió 55.2%.
El dato mensual es contundente, pero el acumulado enero-julio sigue 6.1% abajo, con 85,551 unidades. Frente al periodo comparable de 2019, la producción registra una brecha todavía mayor: 31.4%. La recuperación, por tanto, no puede medirse únicamente contra un julio de 2025 particularmente bajo.
Algo similar ocurre con las exportaciones. En julio se enviaron 13,117 unidades al extranjero, 66.7% más que un año antes; en el acumulado, no obstante, el volumen bajó 6.1%, a 71,377 vehículos. Estados Unidos sigue siendo el destino dominante, de modo que los ajustes arancelarios vinculados con la Sección 232 y la revisión del T-MEC se convierten en asuntos directamente ligados con producción, empleo e inversión en México.
Menos usados importados, pero la presión continúa
Entre enero y junio ingresaron al país 8,575 vehículos pesados usados, una reducción de 30.4% frente a los 12,313 registrados en el mismo periodo de 2025. Aun con la caída, la proporción sigue siendo relevante: por cada 100 vehículos nuevos vendidos en México se importaron 53.4 usados adicionales.
ANPACT advierte que algunas unidades entrarían con valores inferiores a los precios reales de mercado, lo que provocaría competencia inequitativa y una menor recaudación. La asociación informó que trabaja con la Secretaría de Hacienda y la Subsecretaría de Ingresos para fortalecer los mecanismos de valoración aduanera e inhibir la subvaluación.
Es convertir el rebote en renovación sostenida de flota, financiamiento accesible, certidumbre jurídica y demanda suficiente para que la producción no dependa de un solo mercado externo.
La agenda pendiente: renovación, financiamiento y certidumbre
Los datos revelan una industria con capacidad de reacción, pero también expuesta a tres frentes: debilidad del comprador final, dependencia exportadora y competencia de unidades usadas importadas. Para el transporte de pasajeros se suma la falta de esquemas financieros capaces de sostener la renovación de flotas urbanas y foráneas.
La discusión rebasa el número de camiones vendidos. Involucra política industrial, energía, infraestructura, medio ambiente y cumplimiento de contratos. Si esos engranes no avanzan juntos, la modernización del autotransporte seguirá circulando con el freno de mano puesto.
Cuatro conclusiones para el sector
- El rebote mensual no equivale a recuperación anual: producción y exportación crecen en julio, pero caen 6.1% en el acumulado.
- El menudeo es el foco rojo: la venta al comprador final retrocedió 20.1% entre enero y julio.
- Los tractocamiones aún no despegan: su mayoreo acumulado disminuyó 15.1%, pese al avance de julio.
- La importación usada sigue alterando el mercado: aunque bajó 30.4%, equivale a 53.4 unidades por cada 100 nuevas vendidas.