

Un sector en modo defensivo: volumen estable, márgenes bajo presión
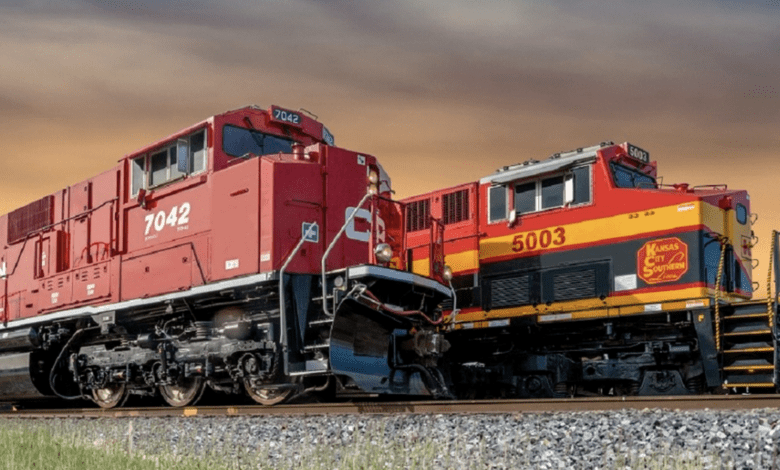
El transporte ferroviario de carga en México inicia el primer semestre de 2026 bajo una lógica clara: crecer poco, pero operar mejor.
Después de un 2025 con contracción cercana al 3% anual y una caída más pronunciada en la primera mitad del año, el sector entra en una fase de estabilización. El volumen dejó de caer, pero la recuperación aún no es suficiente para hablar de expansión.
Radiografía operativa:
- Base comparativa débil
- Recuperación parcial en 2S25
- Presión en costos y eficiencia
En términos ejecutivos:
👉 El negocio ferroviario hoy no está en crecimiento, está en optimización
Proyección 1S 2026: crecimiento técnico, no estructural
Las expectativas para el primer semestre son conservadoras:
- 65–67 millones de toneladas movilizadas
- Crecimiento estimado: +2% a +4%
- Mejora marginal en utilización de equipo
Lectura empresarial:
Este crecimiento no responde a una expansión real del mercado, sino a:
- Efecto base 2025
- Ajustes operativos
- Recuperación parcial del comercio exterior
👉 Es crecimiento “contable”, no todavía “estratégico”.
Dependencia crítica: el ferrocarril mexicano está atado a EE.UU.
Más del 70% del negocio ferroviario depende del comercio exterior. Esto define todo.
Sectores clave:
- Automotriz
- Energía
- Agroindustria
- Intermodal
Insight clave:
El ferrocarril mexicano no tiene autonomía de crecimiento.
Su desempeño está directamente correlacionado con:
- Manufactura en EE.UU.
- Consumo industrial
- Flujo transfronterizo
👉 No es un negocio local. Es un negocio binacional.
Estructura de mercado: pocos jugadores, alta presión competitiva
El mercado sigue altamente concentrado, pero con diferencias claras en desempeño:
- Ferromex: escala dominante, pero con presión en volúmenes
- CPKC México: modelo más resiliente por integración internacional
- Ferrosur: mayor exposición a caídas en segmentos específicos
Tendencia relevante:
La ventaja ya no es solo tener red…
👉 es tener conectividad internacional eficiente y confiable
Nearshoring: oportunidad real, ejecución lenta
El nearshoring es la narrativa dominante, pero el ferrocarril aún no captura todo su potencial.
Lo que sí está pasando:
- Mayor demanda en corredores industriales
- Incremento en intermodal
- Inversión en terminales
Lo que falta:
- Capacidad operativa en nodos críticos
- Fluidez en cruces fronterizos
- Infraestructura complementaria
👉 El nearshoring ya llegó… pero todavía no se monetiza completamente en el ferrocarril
Infraestructura: el verdadero driver de valor (pero no en el corto plazo)
Los proyectos ferroviarios impulsados por el gobierno generan expectativa, pero no impacto inmediato.
Realidad:
- Los proyectos toman años en madurar
- El CAPEX es alto
- El retorno es de largo plazo
👉 El upside real del sector no es 2026, es 2027–2028
El reto silencioso: eficiencia operativa y rentabilidad
Más allá del volumen, el foco del sector está en:
- Reducción de tiempos de tránsito
- Optimización de patios
- Mejora en utilización de activos
- Control de costos operativos
Traducción C-level:
El que gane en 2026 no será el que más crezca…
👉 será el que mejor opere
Conclusión: año de transición, no de expansión
El primer semestre de 2026 confirma que el ferrocarril mexicano está en una fase de transición:
- Sin caída relevante
- Sin crecimiento explosivo
- Con presión en eficiencia
Diagnóstico ejecutivo:
Industria estable, pero con potencial contenido
Oportunidad:
Las empresas que inviertan hoy en:
- Tecnología
- Intermodal
- Integración logística
serán las que capitalicen el siguiente ciclo.