
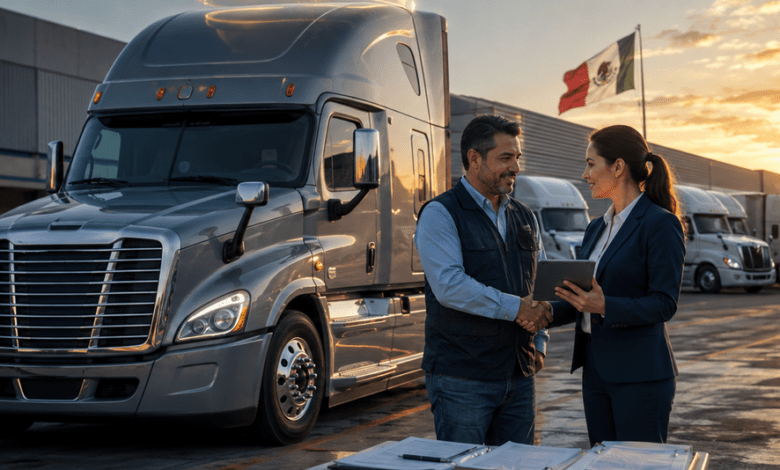
El financiamiento al sector transporte podría alcanzar 40% de toda la cartera productiva del país en 2026, con un saldo cercano a 112,000 millones de pesos. Detrás de esa cifra hay una brecha creciente: mientras los grandes corporativos emiten deuda estructurada y bonos en la BMV, la mayoría de las empresas de autotransporte sigue resistiéndose culturalmente a herramientas como el factoraje. Transporte.mx revisa cómo se financia realmente el sector.
Hay un dato que resume mejor que ningún otro la transformación silenciosa que atraviesa el autotransporte mexicano: el financiamiento a los servicios de transporte concentró 35% de la cartera total por tipo de activo en 2025, y podría elevar su participación a 40% en 2026, con un saldo cercano a 112,000 millones de pesos, según estimaciones de la Asociación Mexicana de Sociedades Financieras de Arrendamiento, Crédito y Factoraje (AMSOFAC). Esa cifra convertiría al transporte en el principal componente del financiamiento productivo del país, por encima de sectores como manufactura, construcción o agroindustria.
Por qué el dinero está migrando hacia el transporte
Alberto Martínez, presidente de AMSOFAC —organismo que agrupa a 56 instituciones financieras, incluyendo arrendadoras financieras, arrendadoras puras y sofomes especializadas en pequeñas y medianas empresas—, explicó que el dinamismo responde a una mayor demanda logística asociada al comercio electrónico y al nearshoring. Es la misma presión estructural que Transporte.mx ha documentado en la saturación de parques industriales y la escasez de espacio logístico en el norte del país: cuando la demanda de transporte crece más rápido que la capacidad instalada, el financiamiento para adquirir flota se convierte en el mecanismo que determina qué empresas pueden capturar esa demanda y cuáles se quedan fuera.
Martínez detalló que, aunque el capital de trabajo vía factoraje mostró crecimiento durante 2025, el principal impulso provino de inversión en activos productivos —es decir, compra o arrendamiento de camiones y remolques nuevos—, lo que refleja una expansión estructural del sector más que una simple necesidad de liquidez de corto plazo. Ese comportamiento estuvo vinculado, según el dirigente, a la consolidación de cadenas productivas y al fortalecimiento de la logística regional en un contexto de mayor actividad industrial.
Fuente: Transporte.mx con datos de AMSOFAC (2025-2026).
El tabú del factoraje que persiste entre transportistas
Ese “tabú” cultural es una de las barreras menos discutidas del sector: muchas empresas de autotransporte, particularmente las de menor tamaño, siguen operando bajo la lógica de que endeudarse es sinónimo de fragilidad financiera, cuando en la práctica el uso estratégico de factoraje —anticipar el cobro de facturas ya emitidas a cambio de una comisión— es una herramienta estándar de manejo de flujo de efectivo en cualquier negocio con ciclos de cobro largos, como es característico del autotransporte de carga, donde los plazos de pago de grandes generadores de carga suelen extenderse 30, 60 o incluso 90 días.
Arrendamiento puro: la vía que domina para renovar flota
Para la adquisición de las unidades mismas, el arrendamiento puro —conocido en el sector como leasing— se ha consolidado como la opción preferida frente a la compra de contado, que durante generaciones fue vista como sinónimo de solidez empresarial en el gremio transportista. Bajo este esquema, una arrendadora compra el vehículo y otorga al transportista el derecho de uso a cambio de una renta mensual, sin que la empresa transportista sea propietaria del activo. La ventaja fiscal es directa: los pagos mensuales son 100% deducibles, frente al esquema de crédito simple, donde solo son deducibles los intereses pagados más la depreciación contable del activo, generalmente calculada a una tasa de 25% anual para equipo de transporte.
El caso Active Leasing: cómo se financian los propios financiadores
Un caso que ilustra la maquinaria detrás del financiamiento al transporte es el de Active Leasing, una arrendadora especializada que, de acuerdo con un informe de calificación de Moody’s Local México, contaba a inicios de 2026 con 172 clientes y 1,449 contratos activos entre sus tres productos: arrendamiento puro, factoraje y crédito simple. Para poder ofrecer ese financiamiento a transportistas, la propia arrendadora depende de siete líneas de fondeo autorizadas por bancos comerciales, bancos de desarrollo y fondos de inversión, con compromisos crediticios que suman 2,063 millones de pesos, además de una emisión estructurada de Certificados Bursátiles Fiduciarios respaldados por activos por 750 millones de pesos adicionales. Ese caso evidencia una cadena de financiamiento de varios pisos: los bancos financian a las arrendadoras, y las arrendadoras financian a las empresas de autotransporte, en un momento que el propio informe describe como “coyuntural, de pérdida de confianza del mercado” hacia las instituciones financieras no bancarias en general.
La brecha entre los grandes y el resto
El acceso a estas fuentes de financiamiento no es homogéneo en todo el sector. Las empresas del Top 100 del Autotransporte —los corporativos con mayor escala de flota del país— acceden a instrumentos de deuda estructurada, líneas de crédito bancario preferencial e, incluso, en el caso de Grupo Traxión, a los mercados de capital a través de la Bolsa Mexicana de Valores, donde reportó ingresos consolidados de 11,051 millones de pesos en el 4T25. Ese acceso privilegiado contrasta con la realidad del llamado “hombre-camión” —el transportista independiente propietario de una o pocas unidades—, que enfrenta mayores tasas de interés, requisitos de garantía más estrictos y, con frecuencia, el rechazo cultural al factoraje que documentó Aklara, lo que limita su capacidad de competir en escala y tecnología frente a los grandes corporativos del sector.
El impulso del gobierno: depreciación acelerada
El gobierno federal ha intentado nivelar parcialmente esa brecha a través del Plan México. El Programa de Sustitución y Modernización de Vehículos Pesados, presentado por la presidenta Claudia Sheinbaum junto con el secretario de Economía, Marcelo Ebrard, destina 2,000 millones de pesos a un esquema de depreciación acelerada que permite a empresas y transportistas deducir de manera más ágil la inversión en camiones y autobuses nuevos fabricados en el país. Ese esquema se complementa con garantías de Nacional Financiera de hasta 70% sobre créditos para adquisición de flota, dentro de una bolsa de financiamiento de hasta 6,000 millones de pesos orientada específicamente a facilitar la renovación de unidades para pequeños transportistas.
Un entorno de tasas que empieza a ceder, aunque lentamente
El costo del dinero sigue siendo el principal obstáculo para acelerar la renovación de flota en todo el sector. Martínez, de AMSOFAC, advirtió que las tasas de interés todavía representan un reto relevante para las empresas de autotransporte, aunque anticipó una tendencia gradual a la baja durante el transcurso de 2026. Esa expectativa, de confirmarse, tendría un efecto directo sobre uno de los indicadores más críticos del sector: la edad promedio de la flota mexicana, que ronda los 18 a 19 años según ANPACT y el Instituto Mexicano del Transporte, muy por encima de los estándares de eficiencia de flotas en mercados con mayor acceso a financiamiento competitivo.
La conclusión que atraviesa este reportaje es clara: la capacidad de una empresa de autotransporte para sobrevivir y crecer en 2026 depende cada vez menos exclusivamente de cuánta carga logra mover, y cada vez más de su capacidad para acceder, estructurar y sostener financiamiento competitivo. En un sector donde el diésel representa más de la mitad de los costos operativos y donde alrededor de la mitad de las empresas podría no generar utilidades este año, según cifras de Canacar, el acceso al crédito dejó de ser una herramienta de crecimiento opcional para convertirse en la variable que separa a las empresas que logran renovar flota y competir, de las que quedan atrapadas operando unidades cada vez más viejas con márgenes cada vez más estrechos.