
Transporte Ferroviario
El Paquete Económico propone subir 140% el derecho por uso de vías. CPKC pagaría 81.3 millones de dólares canadienses; Contecon advierte que el costo llegará a la cadena logística.
El ferrocarril de carga mexicano llega a 2027 con una propuesta fiscal que sus concesionarios consideran un freno a la inversión: subir el derecho por el uso de las vías de 1.25% a 3% de los ingresos, un alza de 140%, dentro del Paquete Económico. Expansión reportó el 18 de septiembre que, con los ingresos de 2025 de CPKC México, el pago subiría de 33.89 a 81.33 millones de dólares canadienses. El 1 de octubre, desde Manzanillo, la voz crítica fue la de un puerto: Contecon advirtió que el costo se trasladará a la cadena logística. Este reportaje reúne los argumentos, las cifras y lo que falta saber, que incluye si la propuesta quedó aprobada.
Qué se propone
El aumento forma parte del Paquete Económico 2027 y de una reforma a la Ley Federal de Derechos, y busca financiar la planificación, supervisión y mantenimiento del Sistema Ferroviario Mexicano, según Expansión. La tasa pasaría de 1.25% a 3% de las ventas brutas anuales de los operadores. Es un aumento de 140%, es decir, 2.4 veces el monto actual (cálculo propio); el título de una de las notas habla de que el pago se “triplicaría”, lo que no coincide con la aritmética de la propia tasa. Las notas consultadas no precisan el destino específico de los recursos ni el calendario de aplicación.
El caso de CPKC México
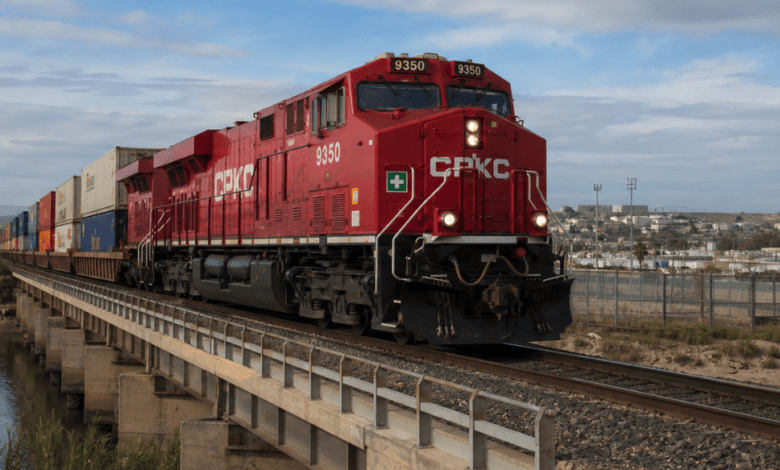
Con ingresos de 2,711 millones de dólares canadienses en 2025, CPKC pagaría 81.33 millones con la nueva tasa, frente a los 33.89 millones con la actual: 47.44 millones más al año (cálculo propio, a partir de las cifras que cita Expansión). La empresa, que opera una concesión de 50 años y se acerca al año 30, afirma que su inversión acumulada en equipamiento ferroviario supera los 5,000 millones de dólares y que su red transnacional de unos 32,000 kilómetros conecta México, Estados Unidos y Canadá. Su presidente, Óscar Del Cueto, dijo a Expansión: “Si te piden más para pagar por esos derechos, entonces la inversión va a bajar”, aunque agregó: “Vamos a seguir invirtiendo y creciendo”.
Fuente: Expansión (18 de septiembre de 2026), con ingresos 2025 de CPKC México de 2,711 millones de dólares canadienses. Pago anual con la tasa actual (1.25%) y con la propuesta (3%), en millones de dólares canadienses.
La objeción de los puertos
José Antonio Contreras, director general de Contecon Manzanillo, advirtió el 1 de octubre que el alza “al final se va a traducir en un incremento de costos” y que “la factura siempre la paga el que compra el producto”. Contecon, la terminal de contenedores de mayor capacidad del país y subsidiaria de la filipina International Container Terminal Services, tiene un plan de expansión de 230 millones de dólares para grúas y capacidad ferroviaria; busca pasar sus vías internas de 2,000 a 4,000 kilómetros y duplicar su capacidad ferroviaria hacia 2030. Hoy, 15% de sus volúmenes sale por tren, con dos viajes diarios de Ferromex de hasta 60 vagones cada uno, es decir, hasta 120 vagones diarios (cálculo propio). El trayecto a la Ciudad de México toma unas 12 horas y a ciudades del Bajío, como Guadalajara, entre 7 y 8 horas.
La Asociación Mexicana de Ferrocarriles dijo analizar las implicaciones y afirmó que el sector invirtió más de 16,000 millones de dólares en casi 30 años. Las notas no incluyen la respuesta de Hacienda a esos argumentos.
Camión contra tren: la meta de 40%
En el Expansión Summit, Del Cueto afirmó el 10 de septiembre que el ferrocarril mueve 26% de la carga nacional, con meta de 40% hacia 2030, y que “hoy las carreteras están saturadas, tienen demasiados trailers”. Un tren de carga equivale a unos 300 tráileres, según la misma nota, que atribuye al ferrocarril una reducción de emisiones de hasta 75% sin citar una fuente. CPKC tiene más de 1,000 contenedores refrigerados para mover proteína animal y vegetales entre México y Estados Unidos. En la nota del 18 de septiembre, el mismo directivo habló de una participación que pasó de 12% a casi 27%; las dos cifras, 26% y casi 27%, son declaraciones de la empresa y no una estadística oficial.
El regulador antimonopolio, en el fondo
El debate fiscal ocurre mientras el regulador de competencia mantiene un dictamen preliminar publicado en el DOF a principios de febrero, según El Imparcial con información de Reuters: concluyó que el sistema ferroviario de carga “opera sin competencia efectiva” y que 1,768 de los 1,772 mercados analizados presentan condiciones de monopolio o concentración muy alta. Ordenó que Ferromex venda el tramo Nogales–Guaymas en un plazo de seis meses tras la resolución final y que los concesionarios entreguen sus contratos de derechos de paso. Se trata de un dictamen preliminar; las empresas podían presentar argumentos y pruebas, y no localizamos una resolución final.
Lo que no se sabe
- Aprobación: las notas consultadas son de septiembre y octubre; no localizamos si el aumento quedó incluido en la reforma aprobada.
- Traslado a tarifas: nadie ha publicado cuánto subirían los fletes ferroviarios ni qué parte absorberían las empresas.
- Efecto en inversión: la advertencia de CPKC sobre una menor inversión es una declaración de parte interesada y no se cuantifica.
- Resolución del regulador: el dictamen de competencia es preliminar y no hay noticia de su versión final.
Qué significa para el autotransporte
Cada punto porcentual que se encarezca el tren mejora relativamente la competitividad del camión en los corredores donde compiten, como puertos–Bajío o frontera norte. Esa lectura es una inferencia: depende de si las ferroviarias trasladan el costo y de cuánto, algo que las notas no responden. Para los transportistas que atienden puertos, lo prudente es seguir la discusión legislativa y tener cotizaciones de ambos modos.