
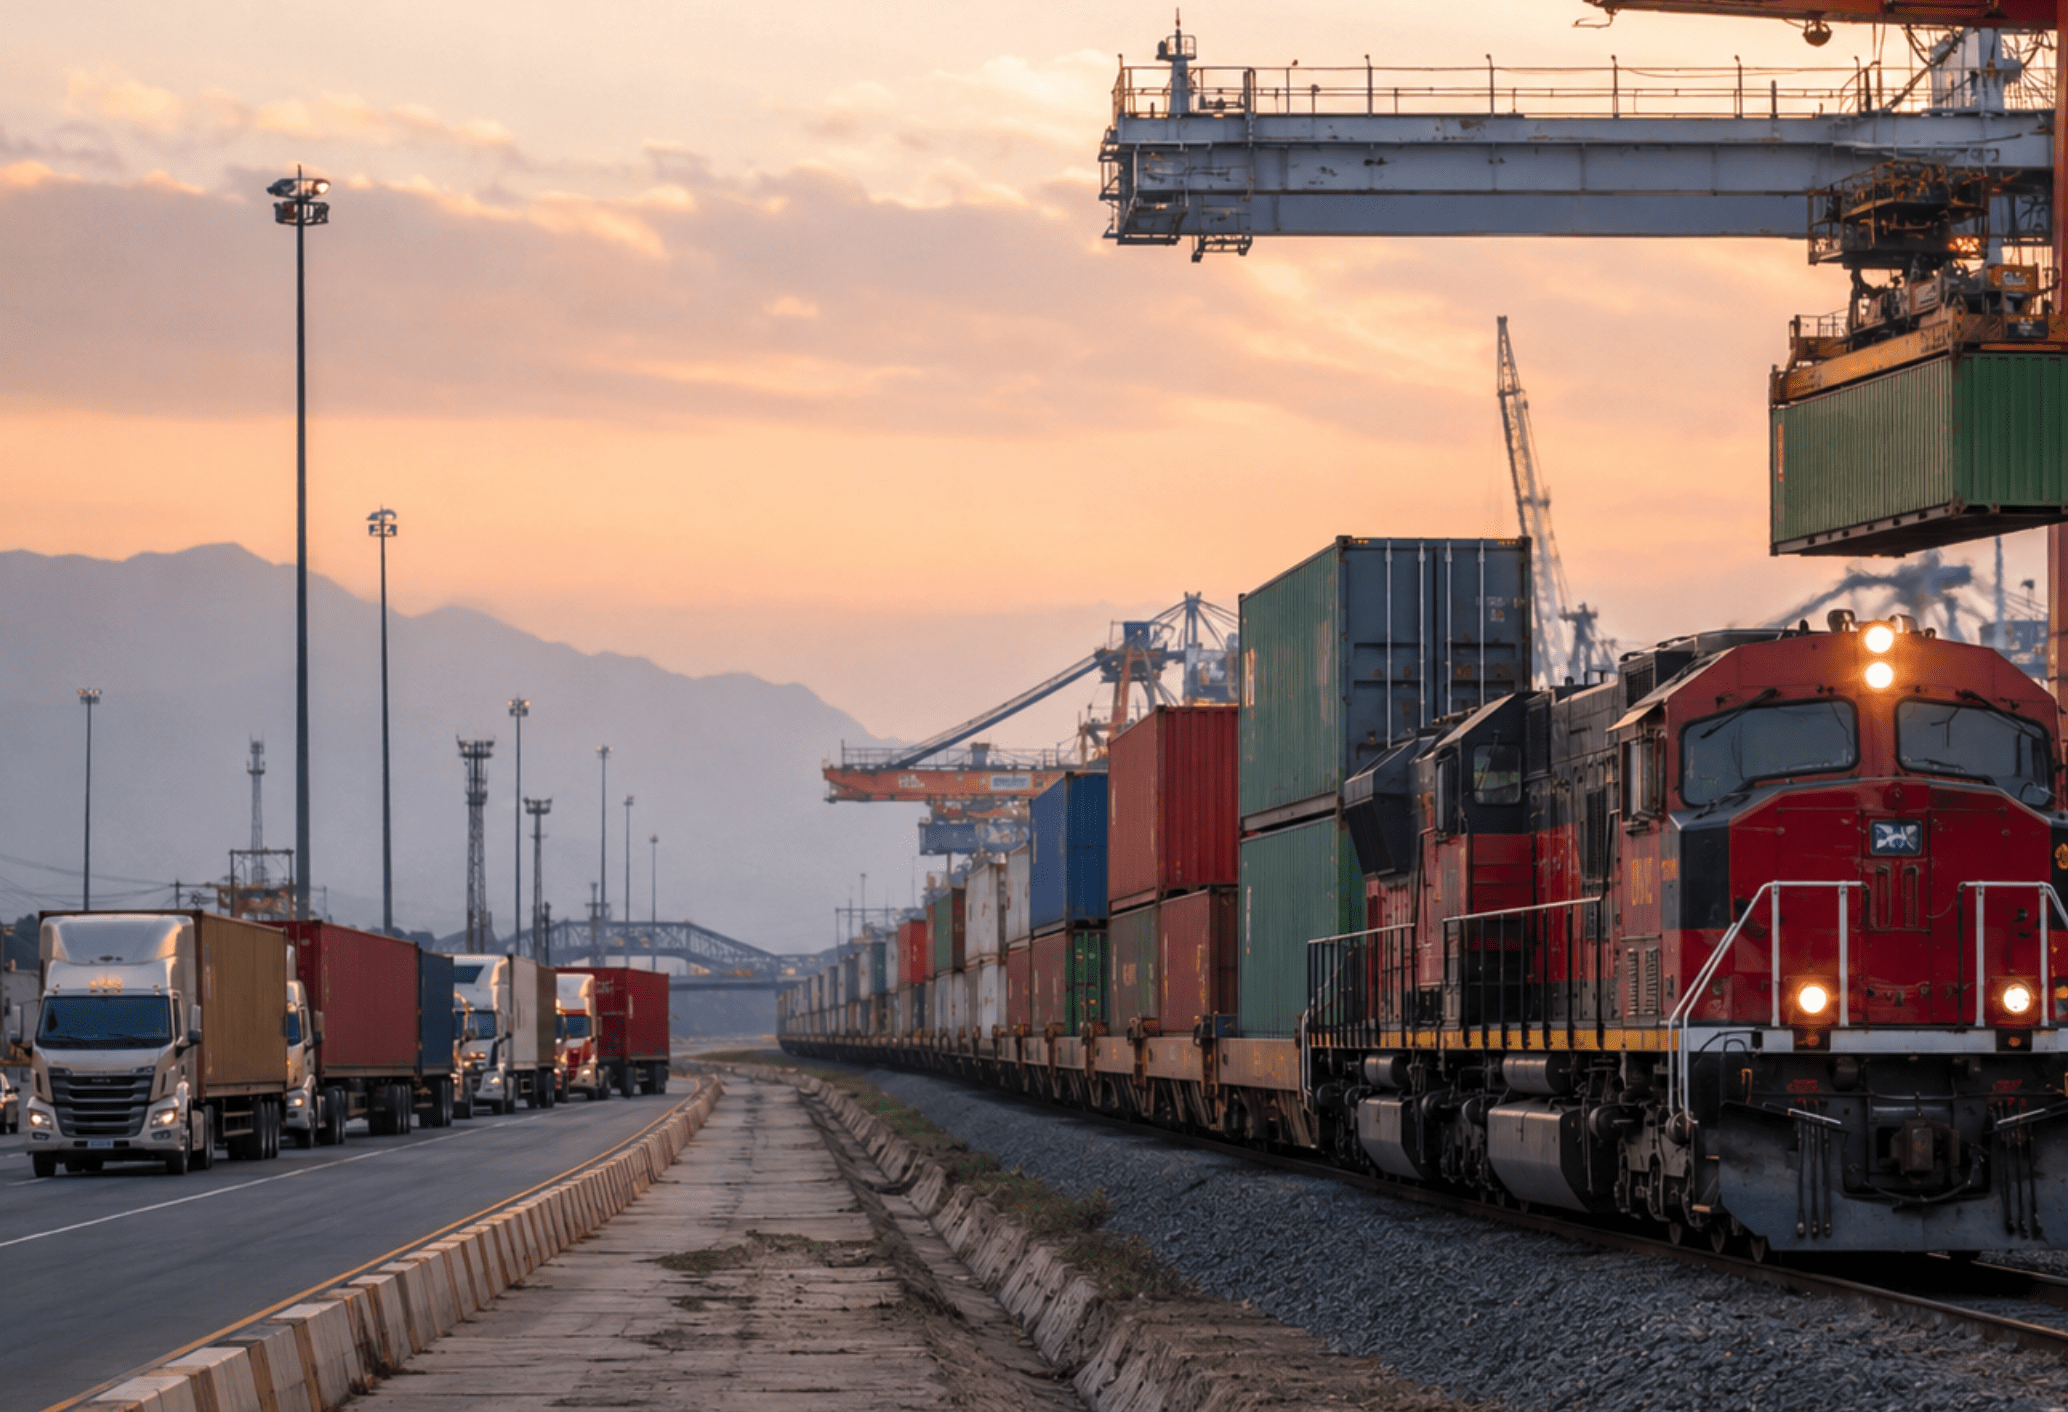
El transporte ferroviario de carga en México arrancó 2026 con una señal clara: el mercado dejó atrás parte del freno observado en 2025 y comenzó a recuperar volumen, especialmente en operaciones intermodales. Al cierre de las primeras 25 semanas del año, los ferrocarriles mexicanos acumularon 643,697 carros, contenedores y remolques intermodales, un crecimiento de 7.8% frente al mismo periodo de 2025, de acuerdo con datos reportados por la Association of American Railroads (AAR). (AJOT)
El dato es importante porque llega después de un 2025 complicado para el sistema ferroviario mexicano. De enero a septiembre de ese año, el Sistema Ferroviario Mexicano movilizó 96.52 millones de toneladas, una caída de 4.6% contra el mismo periodo de 2024, según cifras de la Agencia de Trenes y Transporte Público Integrado citadas por T21. (T21)
El intermodal está jalando la locomotora
El comportamiento del primer semestre deja una fotografía muy clara: la carga ferroviaria tradicional avanza con menor fuerza, mientras el intermodal se está convirtiendo en el segmento más dinámico. En la semana que terminó el 27 de junio de 2026, los ferrocarriles mexicanos reportaron 14,284 carloads, una baja de 8.5% anual, pero al mismo tiempo movilizaron 14,070 unidades intermodales, con un crecimiento de 21.1% frente al año anterior. (AJOT)
La tendencia ya venía marcada desde semanas previas. Al corte del 20 de junio, el volumen acumulado en México era de 615,343 unidades, con avance de 8.0% anual; en ese mismo corte, el intermodal acumulaba 296,752 unidades, un crecimiento de 14.38%, mientras los carros tradicionales sumaban 318,591, apenas 2.7% arriba del año previo. (Association of American Railroads)
Dicho sin maquillaje corporativo: el tren no está creciendo parejo; está creciendo donde hay contenedor, cruce fronterizo, puerto, manufactura y cadenas de suministro que necesitan más control de costo. Ahí está el negocio.
México se mueve al ritmo de Norteamérica
La recuperación mexicana también debe leerse dentro del mapa logístico de Norteamérica. Al cierre de la semana del 27 de junio, el volumen ferroviario acumulado de Estados Unidos, Canadá y México fue de 17.42 millones de carros, contenedores y remolques, un aumento de 2.7% frente a 2025. En ese tablero, México creció más rápido que el promedio regional, con su avance de 7.8%. (AJOT)
Esto no es menor. Mientras Estados Unidos reportó crecimiento acumulado de 3.3% en tráfico total durante las primeras 25 semanas de 2026 y Canadá apenas 0.5%, México aparece como el mercado con mayor dinamismo relativo en la región ferroviaria norteamericana. (AJOT)
El mensaje para embarcadores es simple: si la cadena de suministro depende de comercio exterior, puertos, frontera norte o manufactura de exportación, el ferrocarril ya no puede verse como “plan B”. En algunos corredores, empieza a ser el plan financiero más sensato.
El contraste con 2025: de la contracción a la recuperación
El repunte de 2026 toma mayor relevancia porque el año anterior dejó señales de desgaste. En el primer semestre de 2025, el sistema ferroviario mexicano transportó 739,982 carros cargados, una contracción anual de 6.7% frente al mismo periodo de 2024, de acuerdo con información de ARTF/ATTRAPI
Además, el comercio exterior representó 74.7% del volumen ferroviario total en ese periodo de 2025, lo que confirma la dependencia estructural del tren mexicano respecto al intercambio internacional. (T21)
La lectura empresarial es contundente: el ferrocarril mexicano no vive de la carga doméstica tradicional, vive del comercio exterior. Y mientras el nearshoring siga empujando flujos entre México, Estados Unidos y Canadá, el intermodal tendrá gasolina —bueno, diésel ferroviario— para seguir creciendo.
¿Qué mercancías están marcando el paso?
Al corte del 20 de junio, los datos de AAR mostraban crecimientos acumulados en México en segmentos como químicos, granos, minerales no metálicos, minerales/metales y vehículos/autopartes. En contraste, petróleo y derivados, carbón, productos forestales y otros rubros mostraban caídas en el acumulado anual.
En la semana del 20 de junio, el movimiento de vehículos y autopartes cayó 20.3% anual, pero en el acumulado mantenía avance de 8.7%. Este dato refleja un comportamiento irregular: no hay colapso, pero sí volatilidad en flujos industriales sensibles a producción automotriz, exportaciones y cruces fronterizos.
Para el mercado mexicano esto significa que el tren está siendo empujado por tres grandes motores: manufactura, comercio exterior e intermodal marítimo/fronterizo. No es glamour ferroviario; es logística dura, de patio, contenedor y costo por tonelada-kilómetro.
El efecto para el autotransporte: competencia y oportunidad
El crecimiento ferroviario no significa que el camión vaya a perder la batalla. Significa que el modelo logístico se está partiendo en dos: el tren gana terreno en recorridos largos, carga pesada y flujos repetitivos; el autotransporte conserva la última milla, la flexibilidad y los servicios donde el tiempo puerta a puerta manda.
La oportunidad real está en el intermodal camión-tren-camión. Para muchas empresas transportistas, la pregunta ya no debe ser “¿me va a quitar carga el tren?”, sino “¿cómo me subo a esa cadena antes de que otro se suba por mí?”. Porque donde hay terminal intermodal, también hay acarreo, patio, traslado regional, cruce, documentación y servicios de valor agregado.
El transportista que vea al ferrocarril como enemigo puede quedarse viendo pasar el tren. Literalmente.
Los retos: capacidad, terminales y conectividad
El avance del intermodal también trae una advertencia: crecer en volumen no sirve de mucho si no hay terminales suficientes, capacidad operativa, eficiencia aduanal y conectividad carretera alrededor de los nodos ferroviarios. Ahí es donde México todavía tiene mucho fierro que enderezar.
El cuello de botella no está solo en la vía. Está en patios saturados, tiempos de carga y descarga, accesos carreteros deficientes, disponibilidad de equipo, procesos aduanales y coordinación entre operadores logísticos. El intermodal promete eficiencia, pero si la operación se atora en patio, el ahorro se evapora como café de operador en caseta.
El semestre confirma una transición
El primer semestre de 2026 confirma que la carga ferroviaria mexicana está entrando en una nueva etapa. El volumen total crece, pero el verdadero protagonista es el intermodal. La carga tradicional avanza con altibajos; los contenedores y remolques están marcando el ritmo.
Para México, esto tiene implicaciones estratégicas: más presión para modernizar terminales, mayor integración con Norteamérica y nuevas oportunidades para transportistas que entiendan que el futuro no será camión contra tren, sino camión más tren.
La logística que viene no será unimodal. Será híbrida, conectada y más exigente. Y quien no lo entienda a tiempo, se va a quedar en el andén viendo cómo se le fue la carga.