
Pese a las gestiones de CANACAR para mantener el límite de 300 millones de pesos, el Senado aprobó la Ley de Ingresos 2027 sin modificar el nuevo tope. Hacienda estima que 170 empresas dejarán de acceder al estímulo fiscal.
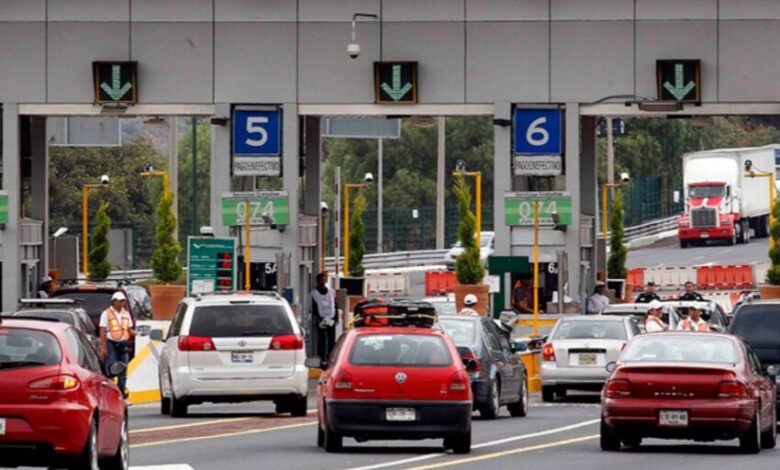
Ciudad de México, 29 de octubre de 2026. — El Senado de la República aprobó la Ley de Ingresos de la Federación para el ejercicio fiscal 2027, manteniendo la reducción de 300 a 250 millones de pesos en el límite de ingresos anuales para que las empresas de autotransporte puedan acceder al estímulo fiscal por el pago de peajes en autopistas de cuota.
La decisión representa un cambio importante para las empresas transportistas que actualmente aprovechan este mecanismo, mediante el cual pueden acreditar contra el Impuesto Sobre la Renta (ISR) hasta el 50% de los gastos realizados por el uso de autopistas de cuota, conforme a las disposiciones aplicables. Gobierno de México+1
La aprobación se concretó el pasado 27 de octubre, con 73 votos a favor y 33 en contra en lo particular. Durante la discusión legislativa se presentó una propuesta para conservar el límite de 300 millones de pesos, pero fue desechada, por lo que el dictamen quedó sin modificaciones y fue remitido al Ejecutivo Federal para continuar su proceso de promulgación. Canal del Congreso+1
CANACAR buscaba mantener el beneficio para más transportistas
La Cámara Nacional del Autotransporte de Carga (CANACAR), encabezada por Augusto Ramos Melo, había realizado diversas gestiones ante los poderes Ejecutivo y Legislativo para evitar que la reducción del límite de ingresos afectara la competitividad de las empresas transportistas.

El organismo empresarial planteó dos alternativas: conservar el umbral de 300 millones de pesos anuales o establecer un mecanismo proporcional que permitiera aprovechar el beneficio fiscal hasta los primeros 250 millones de pesos de ingresos, incluso cuando las compañías superaran esa cantidad.
Sin embargo, ninguna de estas propuestas quedó incorporada al dictamen aprobado por el Senado, de acuerdo con los registros legislativos consultados. CANACAR+1
Hacienda asegura que 94% de los beneficiarios conservará el estímulo
La Secretaría de Hacienda y Crédito Público (SHCP) defendió la modificación argumentando que permitirá focalizar los beneficios fiscales y contener su impacto en las finanzas públicas.
Durante la conferencia presidencial del 26 de octubre, el secretario de Hacienda, Édgar Amador Zamora, explicó que actualmente existen 2,580 empresas que acceden al estímulo, de las cuales alrededor de 170 dejarían de recibirlo con el nuevo límite.
Según las cifras oficiales, estas 170 compañías concentran un estímulo promedio de 26 millones de pesos, mientras que el 94% de los contribuyentes conservaría el beneficio, con un apoyo promedio de cuatro millones de pesos.
La presidenta Claudia Sheinbaum señaló que los pequeños transportistas y quienes operan bajo el esquema hombre-camión no resultarían afectados por la medida, y recordó que el sector cuenta con otros mecanismos fiscales relacionados con el ISR y el IEPS. Gobierno de México+1
Mayor presión sobre los costos del autotransporte de carga
Aunque el Gobierno Federal sostiene que el ajuste se concentra en un grupo reducido de empresas, la medida genera preocupación por sus posibles efectos en los costos operativos del transporte de mercancías.
Para las compañías que utilizan intensivamente las autopistas de cuota, el estímulo fiscal representa una herramienta importante para compensar parcialmente uno de los gastos recurrentes de sus operaciones.
Su eliminación para empresas que superen el nuevo límite podría traducirse en una mayor carga tributaria efectiva, una reducción de márgenes de rentabilidad o presiones para actualizar las tarifas de transporte que cobran a sus clientes.
El impacto podría ser particularmente relevante en operaciones de larga distancia y rutas que requieren utilizar corredores carreteros de cuota de manera permanente. Sin embargo, el efecto económico dependerá del monto de peajes, el ISR a cargo y la estructura fiscal de cada transportista.
A diferencia del estímulo, la deducibilidad de los peajes para efectos del cálculo del ISR continúa siendo un mecanismo distinto, una precisión importante para evitar confundir la pérdida del acreditamiento con la imposibilidad de deducir estos gastos. El Financiero+1
El nuevo límite entraría en vigor el 1 de enero de 2027
Con la aprobación de ambas cámaras del Congreso de la Unión, la Ley de Ingresos de la Federación para 2027 concluyó su trámite legislativo ordinario y fue enviada al Ejecutivo Federal.
La disposición está prevista para entrar en vigor el 1 de enero de 2027, una vez concluido el proceso correspondiente de promulgación y publicación oficial.
Para el sector transportista, el resultado legislativo significa que las empresas deberán revisar sus proyecciones de ingresos y sus estrategias fiscales para determinar si continuarán cumpliendo los requisitos para acceder al estímulo.
La discusión deja un punto central para la industria: mientras Hacienda considera que el ajuste preserva el apoyo para la mayoría de los contribuyentes, los transportistas han advertido que restringir el beneficio puede incrementar los costos de operación de empresas que participan en el movimiento nacional de mercancías.
El sector estará atento a las disposiciones finales para 2027 y a cualquier nuevo acuerdo entre las autoridades federales y las organizaciones del autotransporte que pudiera modificar el alcance del beneficio.