
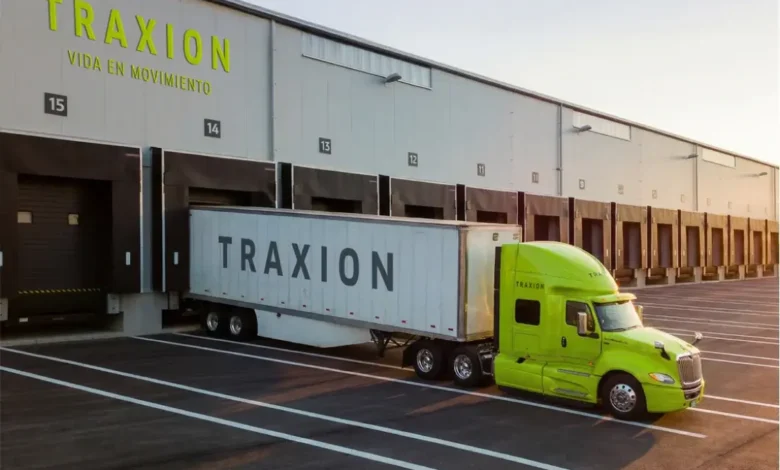
Traxión reportó ingresos de 9,318 millones de pesos en el 3T26, +8.1%, pero un EBITDA de 1,199 millones, 15.1% menos, con menos kilómetros y flota. La nota no explica el margen ni la utilidad.
Traxión, el mayor grupo de autotransporte y logística que cotiza en la Bolsa Mexicana de Valores, reportó el 27 de octubre un tercer trimestre de 2026 con ingresos de 9,318 millones de pesos, 8.1% más que un año antes, y un acumulado de nueve meses de 27,727 millones, 21.8% más. Pero el EBITDA del trimestre fue de 1,199 millones, 15.1% menos que los 1,412 millones del tercer trimestre de 2025, según El CEO. Crecer en ingresos y caer en EBITDA a la vez es el dato central, y la nota publicada no lo explica.
Los tres segmentos
De acuerdo con la nota, el segmento Logística y Tecnología aportó 4,296 millones de pesos, 10.7% más; Movilidad de Carga, 2,110 millones, 8.6% más; y Movilidad de Personas, 2,912 millones, 4.1% más. Los tres suman 9,318 millones, igual que el total reportado. La nota usa esos nombres y no aclara si equivalen a las divisiones de autotransporte de carga y de pasaje que se asocian con la empresa; la equivalencia es una suposición. Logística y Tecnología pesa cerca de 46% de los ingresos del trimestre, Movilidad de Personas 31% y Movilidad de Carga 23% (cálculo propio).
Fuente: El CEO (27 de octubre de 2026), con datos del reporte del 3T26 de Traxión. Variación anual de los ingresos por segmento. La nota no da EBITDA ni márgenes por segmento.
Más ingresos, menos EBITDA: el margen
Con los datos de la nota se puede calcular el margen EBITDA: 1,199 sobre 9,318 millones es cerca de 12.9% en el 3T26. Para el 3T25, los ingresos implícitos son unos 8,620 millones (9,318 dividido entre 1.081) y el margen sería de unos 16.4% (cálculo propio). La diferencia, de unos 3.5 puntos porcentuales, es la magnitud del deterioro. La nota no lo atribuye a una causa; lo único que menciona es que el kilometraje y la flota bajaron por “reasignaciones de flotas” y ajustes operativos de clientes, sin cuantificarlos. En el reporte del segundo trimestre, difundido el 28 de julio, la empresa había hablado de una presión “temporal” por combustible, también sin cifras.
Fuente: cálculo propio con cifras de El CEO (27 de octubre de 2026). El ingreso del 3T25 se deduce del crecimiento de 8.1% y es aproximado; el EBITDA del 3T25 es de 1,412 millones según la nota.
Operación: menos kilómetros, menos unidades
Los indicadores operativos van en la misma dirección que el EBITDA. Los kilómetros recorridos fueron 166.8 millones, 4.5% menos; la flota promedio fue de 10,757 unidades, 2.8% menos que las 11,069 del año anterior. Con ingresos al alza y menos kilómetros, el ingreso por kilómetro creció, pero la nota no lo dice y la mezcla de negocios, que incluye logística y tecnología, impide calcularlo de forma confiable. Una lectura posible, que los datos no demuestran, es que el crecimiento viene más de los servicios de logística que del transporte puro.
Del 36.2% al 8.1%
El segundo trimestre había sido mucho más fuerte: según una nota de Cluster Industrial del 28 de julio, los ingresos consolidados crecieron 36.2% y el segmento Logística y Tecnología 124.1%, con la integración de Solística “por encima de las proyecciones”. Esa nota no precisa el periodo de comparación del 36.2%. Entre un trimestre y otro, la tasa de crecimiento cae de 36.2% a 8.1%. Una hipótesis consistente, pero no confirmada por las notas, es que el efecto de la adquisición de Solística, cerrada hace aproximadamente un año, empezó a salir de la base de comparación. El texto del 3T26 no menciona a Solística.
La OPA de Pantera
La nota también informa de una oferta pública de adquisición de 542,382,858 acciones a 13.18 pesos. Pantera Holdings adquirió 267,011,256 títulos, 49.2% de lo ofrecido, por 3,519.2 millones de pesos; el monto máximo habría sido de unos 7,149 millones. La multiplicación de acciones por precio da 3,519 millones, coherente con la cifra publicada (cálculo propio). La nota también cita “aproximadamente el 50%” en un pasaje, cifra que contrasta con el 49.2% del resto del texto. No explica quién es Pantera, qué participación total tiene ni qué sigue para la compañía.
Camiones eléctricos e hidrógeno: un piloto sin cifras
La nota habla de un programa piloto con tractores eléctricos de baterías intercambiables y de aire acondicionado con inyección de hidrógeno en autobuses y tractores, cuyos resultados se evaluarán “en los próximos meses”. No hay número de unidades, inversión ni plazos. Es un dato de dirección tecnológica, no de impacto financiero.
Lo que no sabemos
La nota no incluye utilidad neta, deuda, flujo de caja ni inversión de capital. Tampoco una guía para el resto del año ni el efecto cuantificado del combustible en los márgenes. Para un analista, eso significa que el 3T26 es un reporte de ingresos y operaciones, no de rentabilidad completa; la utilidad por acción de 0.02 pesos que menciona la nota no tiene comparativo.