
La estrategia contra el contrabando de combustible pasa de medir litros a seguir facturas. El Paquete Económico 2027 propone que comercializadoras, transportistas y gasolineras declaren el IEPS; hoy solo lo hacen Pemex y los importadores.
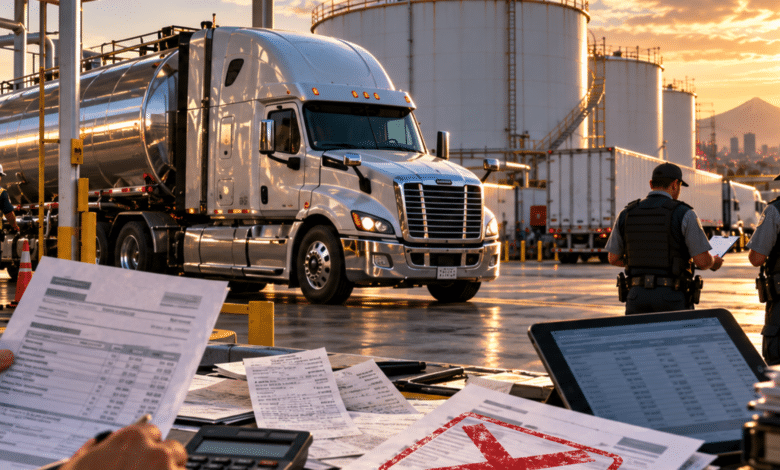
Durante años, el combate al huachicol fiscal se midió en litros: cuánto combustible entra al país, cuánto sale de las terminales y cuánto se almacena. Desde 2018 existen controles volumétricos para ello. En septiembre de 2026, las autoridades anunciaron un cambio de lógica: seguir el dinero a través de las facturas y del Impuesto Especial sobre Producción y Servicios (IEPS). El SAT canceló la facturación de 2,205 empresas comercializadoras entre octubre de 2024 y agosto de 2026, mientras que existen solo 714 permisos de comercialización vigentes ante la Comisión Nacional de Energía. Y el Paquete Económico 2027 propone que las comercializadoras, las transportistas y las estaciones de servicio declaren también el pago del IEPS. Para quien compra diésel por miles de litros al mes, el CFDI de combustible deja de ser un trámite y se convierte en una pieza de riesgo.
De medir litros a seguir la factura
De acuerdo con Expansión (8 de septiembre), las autoridades pasan de los controles volumétricos —que siguen vigentes— a un enfoque que cruza quién vende, quién compra y en qué condiciones usando el Comprobante Fiscal Digital por Internet (CFDI). La razón es práctica: según Marcial Díaz, socio de QUA Energy Consulting, las “factureras” pueden emitir facturas que aparentan legalidad. El SAT cancela, por ello, la capacidad de emitir facturas a las empresas que venden combustible sin permiso. Las cifras que ofrece la nota: 2,205 empresas canceladas entre octubre de 2024 y agosto de 2026 frente a 714 permisos de comercialización; un daño al erario de 600,000 millones de pesos en casos reportados e investigados, según la Procuraduría Fiscal (dato de octubre del año pasado); 3,109 casos de clasificación arancelaria incorrecta en petrolíferos, según el Segundo Informe de Gobierno; y un daño de 9,180 millones de pesos a Pemex por robo de hidrocarburos al cierre del segundo trimestre de 2026.
Fuente: Expansión (8 de septiembre de 2026), con datos del SAT y de la CNE. Los dos valores miden universos distintos: empresas a las que se canceló la facturación (acumulado octubre 2024–agosto 2026) y permisos de comercialización existentes ante la CNE; no es una proporción.
Es importante no sobreinterpretar la comparación. Que haya más empresas canceladas (2,205) que permisos vigentes (714) no significa que todas hayan operado sin permiso ni que sea un porcentaje: las cifras miden cosas distintas y la nota no las reconcilia. Lo que sí muestra es la escala de un mercado en el que, según el SAT, un gran número de empresas vendía o facturaba combustible sin estar autorizada.
La novedad para el transportista: declarar el IEPS desde 2027
Según Bloomberg Línea (9 de septiembre), el Paquete Económico 2027 plantea que las empresas comercializadoras, las transportistas y las estaciones de gasolina declaren el pago del IEPS sobre combustibles. Hoy solo lo hacen Pemex y las empresas importadoras; la Ley del IEPS contiene una exención que permite a los demás contribuyentes no presentar la declaración. El jefe del SAT, Antonio Martínez, dijo que a partir de 2027 deberán reportar esa información, de modo que el SAT pueda cruzar datos y revisar diferenciales. La presidenta Claudia Sheinbaum resumió la lógica así: los impuestos pagados por lo que se compra deben corresponder a lo que se vende. La nota no detalla qué obligaciones concretas tendrían los transportistas, ni formato, umbrales o sanciones. Esa es la principal incógnita para el sector.
Lo que ya es obligatorio: el complemento de hidrocarburos
Hay una pieza que ya está vigente. Desde el 24 de abril de 2026 es obligatorio el complemento concepto del CFDI 4.0 para la venta de gasolina y diésel (regla 2.7.1.48 de la Resolución Miscelánea Fiscal 2026), según la consultora Sovos. Lo debe emitir quien vende combustible con permiso vigente: gasolineras, distribuidores y otros permisionarios. Incluye el número de permiso, el tipo de combustible y datos a nivel de concepto, con claves específicas de producto —15101505 para diésel—. Los transportistas no están obligados a emitirlo, pero se ven afectados indirectamente: un CFDI incorrecto o de un proveedor sin permiso puede comprometer la deducibilidad del gasto y aumentar el riesgo en una auditoría. Las multas se prevén en el artículo 84 del Código Fiscal de la Federación; la fuente no especifica montos.
El riesgo concreto para una flota
Un transportista con 50 unidades que compra diésel a un proveedor barato se expone a un escenario distinto del de antes. Si el proveedor es una comercializadora que pierde la capacidad de facturar, las facturas ya emitidas podrían ser cuestionadas; si el combustible no se adquirió en una estación con permiso, el gasto podría no ser deducible. Esto es una inferencia razonable a partir de la lógica del cambio de estrategia, no una regla confirmada, y por eso conviene que cada empresa consulte a su contador. Lo que sí está documentado es que el SAT ya cancela facturación a comercializadoras sin permiso y que el CFDI es la herramienta central de la nueva estrategia.
La conexión con el diésel a 27 pesos
El tope voluntario de 27 pesos por litro, analizado en otro reportaje de esta semana, funciona con un estímulo de IEPS que cuesta al Estado 7.36 pesos por litro en la cuota base. Cuando el impuesto se estimula al 100%, la presión por vigilar quién recibe el estímulo es mayor, y es coherente que el SAT quiera trazar el combustible con más detalle. La trazabilidad del IEPS que anunció la presidenta a inicios de septiembre, según Expansión, busca seguir el impuesto pagado en la importación hasta la gasolinera; ella misma dijo que no será inmediata porque el SAT debe adecuarse, y el gobierno no ha detallado cómo funcionará.
Qué conviene hacer ahora
Hay cuatro pasos razonables. Primero, comprar combustible únicamente a estaciones con permiso y conservar el CFDI con el complemento de hidrocarburos. Segundo, conciliar los consumos con la información de las unidades, de manera que litros facturados y litros consumidos sean coherentes. Tercero, revisar la lista de proveedores frente a la información pública del SAT. Cuarto, seguir la discusión del Paquete Económico 2027 en el Congreso, donde se definirá si la declaración del IEPS aplica a los transportistas y con qué alcance. Para el sector, el mensaje es que el combustible ya no es solo un costo: es una cadena documental que el SAT quiere ver completa.