
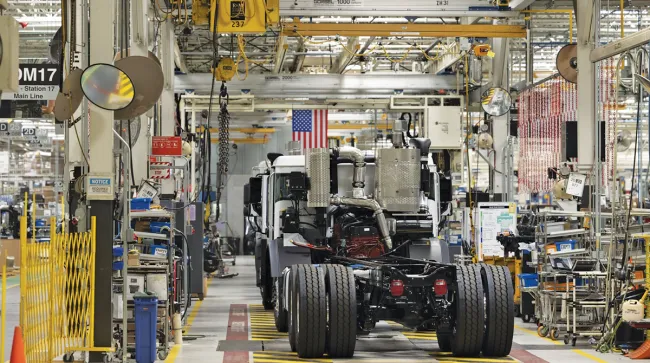
Los pedidos preliminares de camiones Clase 8 en Norteamérica bajaron durante abril frente a marzo, aunque el mercado se mantiene con una fuerte recuperación anual.
De acuerdo con FTR, los pedidos netos preliminares de camiones y tractocamiones Clase 8 alcanzaron 25,500 unidades en abril, una caída de 34% mensual. Sin embargo, frente a abril de 2025, el crecimiento fue de 199%, impulsado por una base comparativa muy baja del año anterior. (FTRintel)
ACT Research reportó una cifra similar, con 24,800 unidades pedidas en abril, lo que representó un incremento anual de 201%. La firma explicó que abril suele marcar el inicio de una etapa estacionalmente más débil para los pedidos, antes de que se abran los libros de órdenes 2027 hacia septiembre.
Aunque la baja mensual puede parecer un frenón, los analistas coinciden en que no representa necesariamente una pérdida de dinamismo. Más bien, refleja una normalización después de un marzo fuerte. FTR señaló que los pedidos acumulados de los últimos 12 meses sumaron 298,105 unidades, mientras que los pedidos en lo que va de 2026 están 110% por encima del mismo periodo del año anterior. (FTRintel)
La demanda está siendo impulsada por varios factores: tarifas de carga más firmes, capacidad más ajustada, mayor utilización de flotas, necesidades de reemplazo, crecimiento limitado entre transportistas con mejor posición financiera y compras anticipadas para asegurar espacios de producción 2026 antes de posibles incrementos de costos vinculados con las normas EPA 2027 sobre emisiones NOx. (FTRintel)

Sin embargo, el mercado no está parejo para todos. FTR advirtió que las ventas al menudeo de camiones siguen débiles y que la rentabilidad de los transportistas es desigual, por lo que la recuperación todavía tiene dos velocidades: unos ya pisan el acelerador, otros siguen manejando con el freno de mano puesto.
Uno de los riesgos señalados por analistas es que algunas flotas estén ordenando por “miedo a quedarse fuera” de la producción disponible en 2026. Esto podría elevar el riesgo de cancelaciones si la recuperación del mercado de carga pierde fuerza. Otro reto será la capacidad de fabricantes y proveedores para aumentar producción sin generar problemas laborales, de calidad, inventarios o cadena de suministro.
En el segmento de servicio mediano, ACT Research estimó pedidos preliminares de 16,400 unidades Clase 5-7 durante abril, un alza anual de 26%. No obstante, la firma señaló que este segmento podría ser más vulnerable a una economía dividida, donde los hogares de menores ingresos reducen consumo de servicios apoyados por este tipo de vehículos. (ACT Research)
Lectura para México: el dato confirma que el mercado norteamericano de tractocamiones se está moviendo antes de los cambios regulatorios de 2027. Para flotas mexicanas que compran unidades nuevas, seminuevas o importadas desde Estados Unidos, esto puede traducirse en menor disponibilidad, precios más firmes y una competencia más dura por equipos bien configurados. En cristiano empresarial: quien necesite renovar flota no debería dormirse en la caseta.